O Decreto-Lei n.º 97/2026, de 20 de maio, e a Lei n.º 56/2023 redesenham as regras do arrendamento urbano em Portugal. O coeficiente de atualização das rendas para 2026 fixa-se em 1,0224, o que representa um aumento máximo de cerca de dois por cento sobre o valor da renda em vigor; esse valor só se aplica com comunicação escrita e memória de cálculo. Ao mesmo tempo, nasce o regime simplificado de arrendamento acessível e são reforçadas medidas para proteger inquilinos vulneráveis, incluindo o Fundo de Emergência para a Habitação. Quem tem contratos em curso deve rever cláusulas, confirmar prazos e agir dentro dos 30 dias exigidos por lei.
Em resumo:
- O coeficiente de atualização de rendas para 2026 é de 1,0224, o que equivale a um aumento máximo de 2,24 por cento, condicionado a comunicação formal escrita com memória de cálculo.
- Os senhorios precisam comunicar formalmente o aumento da renda com pelo menos 30 dias de antecedência, utilizando carta registada ou protocolo assinado, para aplicar o valor atualizado legalmente.
- O Fundo de Emergência para a Habitação passa a proteger famílias em situações de despejo, insolvência ou violência doméstica, sem substituir o mercado de arrendamento.
- Os regimes de arrendamento acessível (RSAA) e de investimento (CIA) oferecem benefícios fiscais e limites de renda específicos, sendo especialmente vantajosos para contratos novos ou renovados dentro dos critérios estabelecidos.
- Revisar cláusulas de contratos antigos, sobretudo as relativas à atualização de renda e comunicações formais, garante maior segurança jurídica e evita litígios futuros.
Índice
- O que mudou em 2026 na lei do arrendamento
- Como calcular e comunicar a atualização de renda em 2026
- Direitos do inquilino e obrigações do senhorio: oposição, despejo e o BAS
- RSAA, CIA e benefícios fiscais: o que muda para quem investe em arrendamento
- Que cláusulas rever nos contratos de arrendamento antigos e novos
- Checklist: o que fazer agora, nos próximos 30 dias e nos próximos três meses
- A visão da Golden Line sobre os efeitos da reforma no mercado local
- Como a Golden Line ajuda a cumprir a nova lei do arrendamento
- Fontes
- Perguntas frequentes
O que mudou em 2026 na lei do arrendamento
A reforma assenta em dois diplomas complementares. A Lei n.º 56/2023, já em vigor há alguns anos, alterou o Novo Regime do Arrendamento Urbano (NRAU) em pontos como duração mínima de contratos e regras de oposição à renovação. O Decreto-Lei n.º 97/2026 vem agora acrescentar um pacote de incentivos à habitação, criando dois regimes novos: o contrato de investimento para arrendamento (CIA) e o regime simplificado de arrendamento acessível (RSAA).
O objetivo declarado pelo Governo é duplo: aumentar a oferta de casas para arrendar a preços comportáveis e proteger quem já não consegue suportar o mercado atual. Segundo o comunicado oficial do Executivo, a reforma combina liberdade contratual com salvaguardas para os mais vulneráveis, numa tentativa de equilibrar dois interesses que raramente convivem bem em Portugal.
Uma das peças mais visíveis desse equilíbrio é o Fundo de Emergência para a Habitação (FEH), criado para dar resposta rápida a famílias que perdem a casa por despejo, insolvência do senhorio ou situações de violência doméstica. Não substitui o mercado de arrendamento, mas funciona como rede de proteção quando tudo o resto falha.
As alterações tocam três grupos de forma distinta:
- Senhorios: ganham regras mais claras sobre atualização de renda e acesso a benefícios fiscais através do RSAA e do CIA.
- Inquilinos: mantêm proteções na oposição à renovação e passam a contar com o FEH em situações de emergência habitacional.
- Investidores: têm agora um enquadramento fiscal dedicado a quem investe especificamente em habitação para arrendamento acessível.
O número a reter: o coeficiente de atualização de rendas para 2026 é 1,0224, correspondente a um aumento máximo de 2,24% sobre o valor da renda em vigor.
Na prática, nenhuma destas mudanças é automática. Quem quiser aplicar o coeficiente, aceder a um benefício fiscal ou contestar uma oposição à renovação tem de conhecer os prazos e cumprir os requisitos formais, sob pena de perder o direito ou ver o processo anulado.
Como calcular e comunicar a atualização de renda em 2026
O Aviso n.º 23174/2025/2 do Instituto Nacional de Estatística fixou oficialmente o coeficiente de atualização em 1,0224. Este valor resulta da variação do índice de preços no consumidor sem habitação, apurada até 31 de agosto do ano anterior, um cálculo que o Observador detalhou na altura da publicação dos dados de inflação.
Calcular o novo valor é simples: multiplica-se a renda atual pelo coeficiente. Uma renda de 700 € passa a 716,68 €; uma de 1.200 € sobe para 1.226,88 €. A diferença parece pequena mês a mês, mas ao longo de um ano representa um valor que conta, especialmente em contratos com rendas mais altas.
A atualização não é automática. Como sublinha a DECO PROteste, o senhorio tem de comunicar a intenção de aumentar a renda com pelo menos 30 dias de antecedência antes da data em que o aumento deve produzir efeitos. Sem essa comunicação formal, o valor antigo mantém-se em vigor, ainda que a lei permita o aumento.
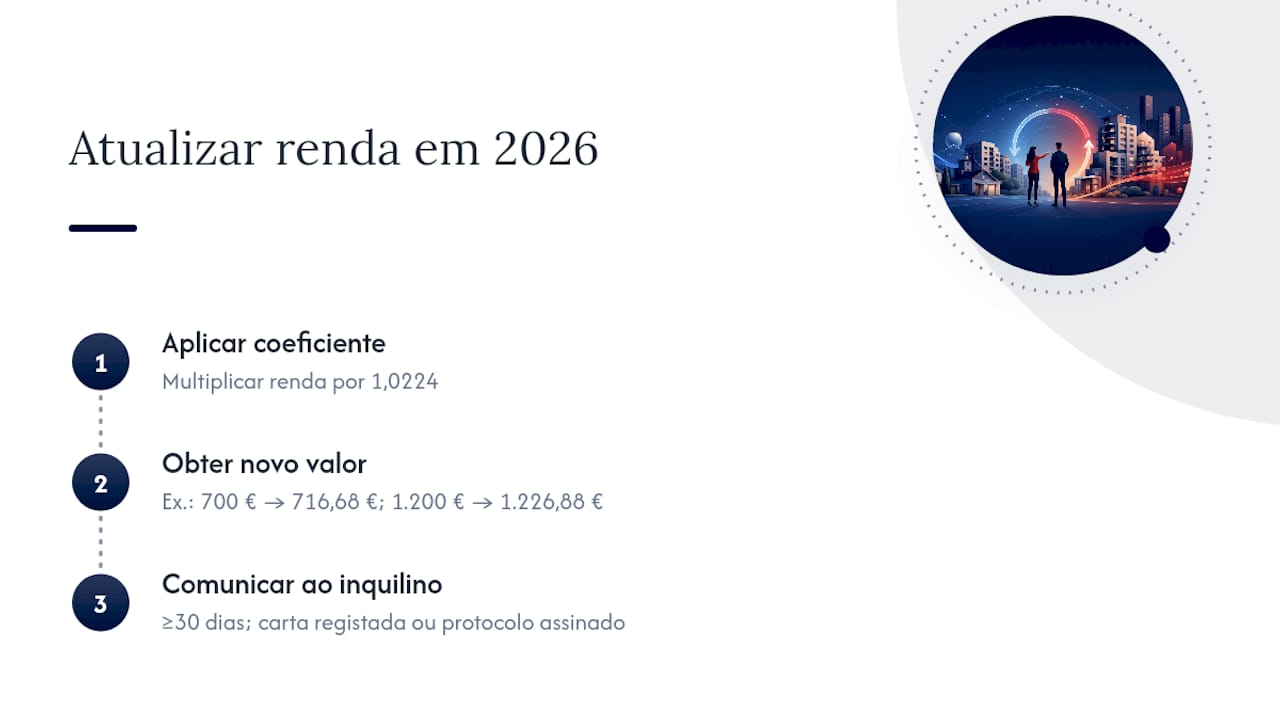
Há ainda dois requisitos práticos que fazem toda a diferença numa eventual contestação. Primeiro, a forma: carta registada com aviso de receção ou entrega em mão com protocolo assinado. A AICCOPN explica bem que erros formais nesta comunicação podem invalidar todo o processo e dar razão ao inquilino em caso de litígio.
Há ainda uma nuance que poucos senhorios conhecem: se a renda não foi atualizada em anos anteriores, é possível, em certas condições, aplicar coeficientes acumulados desses anos. Isso pode resultar num aumento total bem superior a 2,24%, mas exige documentação rigorosa de cada período em falta, conforme nota a Cuatrecasas. Sem provas claras de que a atualização nunca foi feita, o inquilino pode facilmente contestar o valor acumulado.
Dica profissional: Guarda sempre uma cópia da carta de atualização junto com o comprovativo de envio (registo dos CTT ou protocolo assinado). Em caso de disputa, é essa prova formal, e não a renda paga, que decide o processo.
Para quem quer aprofundar o cálculo passo a passo, o guia interno da Golden Line sobre atualização de rendas em 2026 detalha exemplos adicionais e casos particulares, como contratos com cláusulas de atualização automática já previstas.
Direitos do inquilino e obrigações do senhorio: oposição, despejo e o BAS
A oposição à renovação do contrato só é válida se o senhorio cumprir prazos rigorosos. Regra geral, é preciso comunicar a intenção de não renovar com uma antecedência mínima que varia consoante a duração do contrato, sendo mais longa nos contratos de duração mais alargada. Comunicar fora de prazo transforma a oposição em inválida e o contrato renova-se automaticamente nos termos anteriores.
O despejo, por sua vez, não é uma decisão unilateral simples. Exige fundamento legal, como falta de pagamento de renda, uso indevido do imóvel ou necessidade do senhorio para habitação própria, e segue trâmites formais que passam frequentemente pelo tribunal ou por procedimentos de injunção específicos. A lei prevê ainda proteções reforçadas para grupos particularmente vulneráveis, nomeadamente inquilinos idosos ou com incapacidade comprovada, cuja saída do imóvel pode ser diferida ou sujeita a condições adicionais.
É aqui que entra o Balcão do Arrendatário e do Senhorio (BAS), um serviço que centraliza processos relacionados com arrendamento, incluindo pedidos de despejo e questões de atualização contratual. O BAS simplifica trâmites que, no tribunal comum, poderiam arrastar-se durante meses, oferecendo uma via mais direta tanto a proprietários como a arrendatários.
Os principais direitos e deveres a reter dividem-se assim:
- Inquilino: direito a ser notificado por escrito de qualquer alteração de renda ou intenção de não renovação, direito a contestar despejos sem fundamento legal, e acesso a apoio do FEH em situações de emergência habitacional.
- Senhorio: obrigação de comunicar atualizações com antecedência e memória de cálculo, obrigação de fundamentar legalmente qualquer pedido de despejo, e dever de respeitar prazos de oposição à renovação.
- Ambas as partes: podem recorrer ao BAS para processos de injunção, evitando a morosidade dos tribunais comuns em casos mais simples.
Um erro comum, tanto de senhorios como de inquilinos, é assumir que o silêncio equivale a aceitação. Não é assim: a lei exige comunicação ativa e documentada em praticamente todas as situações relevantes, da atualização de renda à oposição à renovação.
RSAA, CIA e benefícios fiscais: o que muda para quem investe em arrendamento
O regime simplificado de arrendamento acessível (RSAA) define limites de renda ligados à mediana de valores de cada concelho.
Para o senhorio que aceita este limite, o Decreto-Lei n.º 97/2026 prevê contrapartidas fiscais que tornam o regime atrativo mesmo com uma renda mais baixa do que o mercado permitiria. É um modelo que troca margem de curto prazo por previsibilidade e benefícios fiscais a médio prazo, algo que interessa particularmente a proprietários com imóveis parados ou subaproveitados.
Paralelamente, o contrato de investimento para arrendamento (CIA) cria um enquadramento próprio para quem investe especificamente na construção ou reabilitação de imóveis destinados a arrendamento. Este regime traz benefícios fiscais temporários, incluindo IVA reduzido em determinadas operações de reabilitação e condições especiais associadas ao investimento, aplicáveis durante um período definido no diploma.
Um dos efeitos fiscais mais diretos para os inquilinos: o limite da dedução anual em sede de IRS relativa a rendas pagas sobe para 900 € em 2026 e passa a 1.000 € a partir de 2027.
Quem arrenda casa própria como habitação permanente passa, assim, a poder deduzir uma fatia maior da renda paga no IRS, um alívio direto no orçamento familiar que raramente é mencionado quando se fala apenas do lado dos senhorios.
Os pontos a reter sobre estes regimes:
- O RSAA aplica-se a contratos novos ou renovados que cumpram o limite de renda de referência do concelho.
- O CIA destina-se sobretudo a investidores e promotores, não a proprietários de um único imóvel arrendado.
- Os benefícios fiscais associados a ambos os regimes têm prazos e condições próprias, definidos caso a caso no diploma.
- A dedução IRS de rendas pagas sobe de forma faseada, com o valor mais alto só em vigor a partir de 2027.
Para senhorios com mais do que um imóvel, vale a pena avaliar se um deles se enquadra no RSAA antes de simplesmente aplicar o coeficiente de atualização a rendas de mercado. Em alguns concelhos, a diferença entre renda de mercado e renda de referência é pequena, e o benefício fiscal pode compensar a diferença perdida. Quem procura entender melhor o impacto fiscal nas rendas prediais pode consultar a análise da Golden Line sobre IRS de rendimentos prediais em 2026.
Que cláusulas rever nos contratos de arrendamento antigos e novos
Contratos assinados antes de 2023 raramente preveem os novos mecanismos de atualização e comunicação formal. Rever um contrato antigo não significa reescrevê-lo do zero, mas sim confirmar se cada cláusula relevante continua alinhada com a legislação em vigor.
As cláusulas que merecem atenção prioritária são:
- Atualização de renda: confirmar se o contrato prevê atualização automática ou se depende de comunicação anual do senhorio.
- Caução: verificar o valor exigido e se está dentro dos limites legais (habitualmente até dois meses de renda).
- Obras e benfeitorias: clarificar quem suporta custos de manutenção estrutural versus reparações do dia a dia.
- Subarrendamento: confirmar se é permitido e sob que condições, evitando conflitos futuros.
- Forma de comunicações: garantir que o contrato define claramente como devem ser feitas notificações formais entre as partes.
Contratos com duração inferior a três anos merecem cuidado redobrado. São mais vulneráveis a oposições de renovação por parte do senhorio e, em muitos casos, não garantem ao inquilino tempo suficiente para planear uma mudança com antecedência. Se o objetivo é estabilidade, negociar uma duração mais longa logo na assinatura evita surpresas dali a poucos meses.
Adaptar um contrato antigo à lei atual passa por três passos simples, mas que têm de ficar documentados: notificar a outra parte por escrito sobre a alteração pretendida, obter consenso expresso (mesmo que seja apenas um aditamento assinado por ambas as partes) e guardar cópia de toda a correspondência trocada. Sem este registo, qualquer alteração informal, mesmo que verbalmente aceite, é difícil de provar mais tarde.
Dica profissional: Antes de assinar qualquer aditamento a um contrato de arrendamento, confirma que a nova cláusula não contradiz nenhuma disposição da Lei n.º 56/2023 nem do Decreto-Lei n.º 97/2026. Um aditamento mal redigido pode ser mais problemático do que não ter aditamento nenhum.
Checklist: o que fazer agora, nos próximos 30 dias e nos próximos três meses
Perante tanta mudança legislativa em simultâneo, a tentação é adiar. Mas alguns prazos, como os 30 dias para comunicar uma atualização de renda, não esperam por ninguém.
No imediato, a prioridade é reunir toda a documentação do contrato em vigor: valor da renda atual, data de início, cláusulas de atualização já previstas e comprovativos de comunicações anteriores. Sem esta base, qualquer decisão seguinte fica em terreno instável.
Nos próximos 30 dias, senhorios que queiram aplicar o coeficiente de 1,0224 devem preparar e enviar a comunicação formal, com memória de cálculo incluída, por carta registada ou entrega com protocolo. Inquilinos, por seu lado, devem verificar se a comunicação recebida cumpre todos os requisitos formais antes de aceitar o novo valor sem questionar.
Nos próximos três meses, faz sentido avaliar oportunidades mais estruturais:
- Verificar se algum imóvel arrendado se enquadra no RSAA e se compensa aderir ao regime.
- Rever contratos com duração inferior a três anos e considerar renegociação para maior estabilidade.
- Confirmar se há direito a deduções fiscais atualizadas, como o novo limite de 900 € em sede de IRS.
- Avaliar, no caso de investidores, se um projeto de reabilitação se enquadra no regime do CIA.
Quando o processo envolve valores elevados, contratos antigos com cláusulas ambíguas ou situações de conflito com a outra parte, vale a pena procurar apoio jurídico ou de mediação especializada em vez de tentar resolver tudo sozinho. Um erro formal na comunicação de atualização, por exemplo, pode anular meses de trabalho e obrigar a recomeçar o processo do zero.
A visão da Golden Line sobre os efeitos da reforma no mercado local
O RSAA muda esse cálculo: em concelhos onde a mediana de rendas ainda deixa alguma margem, aderir ao regime pode compensar mais do que manter uma renda de mercado sem qualquer benefício fiscal associado.
Há também um sinal que vale a pena observar do lado da procura. Nas zonas com maior pressão habitacional, como Cascais e partes de Sintra, o interesse por contratos mais longos tem crescido, muitas vezes por iniciativa do próprio inquilino, que prefere estabilidade a uma renda ligeiramente mais baixa mas com risco de oposição à renovação em poucos anos. Isto altera a dinâmica negocial: proprietários que aceitam prazos mais longos conseguem, na prática, inquilinos mais criteriosos na seleção.
Para investidores que consideram entrar agora no mercado de arrendamento, sobretudo através de reabilitação de imóveis mais antigos, os benefícios fiscais do CIA merecem uma análise séria antes de qualquer decisão de compra. Não é um regime para todos os perfis, mas em algumas regiões com maior oferta de imóveis antigos a preços comportáveis, pode ser a diferença entre um investimento apenas razoável e um verdadeiramente vantajoso.
Um conselho final para quem gere arrendamentos diretamente: a triagem de inquilinos ganhou peso com esta reforma. Com processos de despejo mais estruturados através do BAS, mas ainda assim morosos, evitar problemas na origem, através de referências sólidas e contratos bem redigidos, vale mais do que confiar em resolver tudo depois, já em litígio.
— Sónia Godinho
Como a Golden Line ajuda a cumprir a nova lei do arrendamento
Aplicar corretamente o coeficiente de 2026, redigir uma comunicação de atualização à prova de contestação ou decidir se um imóvel se enquadra no RSAA exige tempo e conhecimento técnico que a maioria dos proprietários simplesmente não tem disponível no dia a dia. A Golden Line trata este trabalho por ti, com uma vantagem concreta: acompanhamento jurídico e processual integrado no mesmo serviço de mediação, sem teres de coordenar advogado, agência e banco em separado.
O processo funciona de forma direta. Primeiro, um diagnóstico ao contrato ou ao imóvel, para perceber se há atualizações em atraso, se o RSAA é aplicável ou se o contrato precisa de ajustes. Depois, a preparação da documentação correta, incluindo a memória de cálculo exigida por lei. Segue-se a comunicação formal às partes envolvidas, feita com o rigor que evita contestações futuras. Por fim, quando aplicável, a colocação de um novo inquilino com triagem cuidada, para reduzir o risco de conflitos mais à frente.
Quem precisa também de financiamento, seja para reabilitar um imóvel ao abrigo do CIA ou para investir num novo arrendamento, encontra apoio direto através da MaxFinance Golden Line, o serviço de intermediação de crédito da agência. Para conhecer todo o leque de apoio disponível, desde mediação a acompanhamento jurídico, consulta os serviços da Golden Line e marca uma conversa com a equipa para avaliar o teu caso concreto.
Fontes
Para quem quer consultar a legislação diretamente, os textos e portais oficiais mais relevantes são:
- Decreto-Lei n.º 97/2026, de 20 de maio — Diário da República
- Arrendamento: Governo aprova reforma para aumentar a oferta de habitação — Governo de Portugal
- Coeficiente de actualização annual das rendas 2026 — Cuatrecasas
Para quem gere anúncios de imóveis para arrendamento e quer reforçar a visibilidade online, serviços especializados em marketing digital para imobiliário podem complementar a estratégia de colocação de inquilinos.
Perguntas frequentes
O que muda na lei do arrendamento em 2026?
O Decreto-Lei n.º 97/2026 cria o RSAA e o CIA, reforça benefícios fiscais e aumenta a dedução de IRS sobre rendas pagas para 900 €. Em paralelo, o coeficiente de atualização de rendas fixa-se em 1,0224, um aumento máximo de 2,24%.
Quando é que o senhorio não pode despejar o inquilino?
O senhorio não pode despejar sem fundamento legal comprovado, como falta de pagamento ou necessidade habitacional própria, e tem de seguir os trâmites formais, muitas vezes através do BAS. Inquilinos idosos ou com incapacidade têm proteções adicionais que podem diferir ou condicionar o despejo.
Qual é a lei que protege os inquilinos em Portugal?
A proteção assenta no NRAU, alterado pela Lei n.º 56/2023, complementado agora pelo Decreto-Lei n.º 97/2026, que criou o Fundo de Emergência para a Habitação para situações de emergência habitacional.
Qual é o prazo mínimo de um contrato de arrendamento?
A lei não impõe um prazo mínimo fixo para todos os contratos, mas contratos mais curtos, sobretudo abaixo de três anos, oferecem menos estabilidade ao inquilino e ficam mais expostos a oposições de renovação por parte do senhorio.
Como calculo a atualização da minha renda em 2026?
Multiplica o valor atual da renda pelo coeficiente 1,0224. Uma renda de 1.000 € passa a 1.022 €, mas o aumento só é válido com comunicação escrita e memória de cálculo enviada com 30 dias de antecedência.