Existem duas rotas para isenção de IMI na habitação própria e permanente: uma permanente, para agregados de baixos rendimentos, e outra temporária, de 3 anos prorrogável a 5. Qual se aplica depende dos limites de rendimento e de VPT em vigor para 2026. O passo imediato é simples: confirme a sua morada fiscal e verifique no Portal das Finanças se a isenção já está atribuída ou se precisa de submeter um pedido.
Em resumo:
- A isenção temporária, válida por três anos com possibilidade de prorrogação até cinco, destina-se a imóveis novos ou em obras, com limites de VPT de 125.000 € e rendimento até 153.300 €.
- Qualquer excesso no rendimento ou no VPT, incluindo quotas em heranças, elimina o direito à isenção, mesmo com diferenças pequenas ou atrasos na entrega do IRS.
- É fundamental confirmar a morada fiscal, solicitar a isenção dentro dos prazos e evitar atrasos na entrega de declarações para não perder até três anos de benefício.
- A verificação no Portal das Finanças é rápida e permite evitar surpresas na nota de IMI, sendo aconselhável agir cedo em caso de dúvidas ou erros no reconhecimento automático.
Índice
- Isenção IMI habitação própria: quais os dois regimes e como funcionam na prática
- Que limites de rendimento e VPT valem em 2026?
- Como pedir a isenção e prazos formais
- O que faz perder a isenção e como evitar surpresas
- Como confirmar a isenção no Portal das Finanças
- Dicas práticas e armadilhas comuns
- Perspetiva prática de uma agência imobiliária local
- Apoio da Golden Line na regularização fiscal da sua casa
- Fontes
- Perguntas frequentes
Isenção IMI habitação própria: quais os dois regimes e como funcionam na prática
A isenção IMI habitação própria divide-se em dois regimes distintos, com lógicas e prazos diferentes. Confundir um com o outro é o erro mais comum entre proprietários que tentam perceber se têm direito ao benefício.
A isenção permanente destina-se a agregados com rendimentos baixos e é atribuída de forma automática, ano após ano, com base na declaração de IRS e na matriz predial do imóvel. O regime está previsto no artigo 11.º-A do Código do IMI.
A isenção temporária aplica-se a quem compra, constrói ou realiza obras para afetar o imóvel a habitação própria e permanente. Dura 3 anos e pode ser prorrogada por mais 2, totalizando 5, mas essa prorrogação depende de deliberação da assembleia municipal e não é garantida em todos os concelhos. Vale a pena verificar junto da câmara municipal se o concelho onde compra costuma aplicar essa extensão.
As diferenças práticas entre os dois regimes resumem-se assim:
- A isenção permanente renova-se sozinha; a temporária tem prazo fixo e conta-se a partir da afetação do imóvel.
- A permanente depende de rendimento e VPT global do agregado; a temporária depende do VPT do imóvel em causa e do rendimento do agregado.
- A permanente pode perder-se e recuperar-se ano a ano; a temporária, uma vez esgotada, não se repete indefinidamente.
- Em ambos os casos, dívidas fiscais em situação irregular podem bloquear o reconhecimento do benefício, segundo o Gov.pt.
Perceber esta distinção evita o erro clássico de assumir que qualquer casa própria está automaticamente isenta de IMI. Não está. A isenção existe apenas para quem cumpre os requisitos de rendimento, valor patrimonial e afetação habitacional.
Que limites de rendimento e VPT valem em 2026?
Para 2026, a isenção permanente exige um rendimento bruto total do agregado até 17.295,59 € e um valor patrimonial tributário (VPT) global até 75.198,20 €, conforme o artigo 11.º-A do Código do IMI. Ultrapassar qualquer um destes dois limites, mesmo que ligeiramente, retira o direito ao benefício nesse ano.
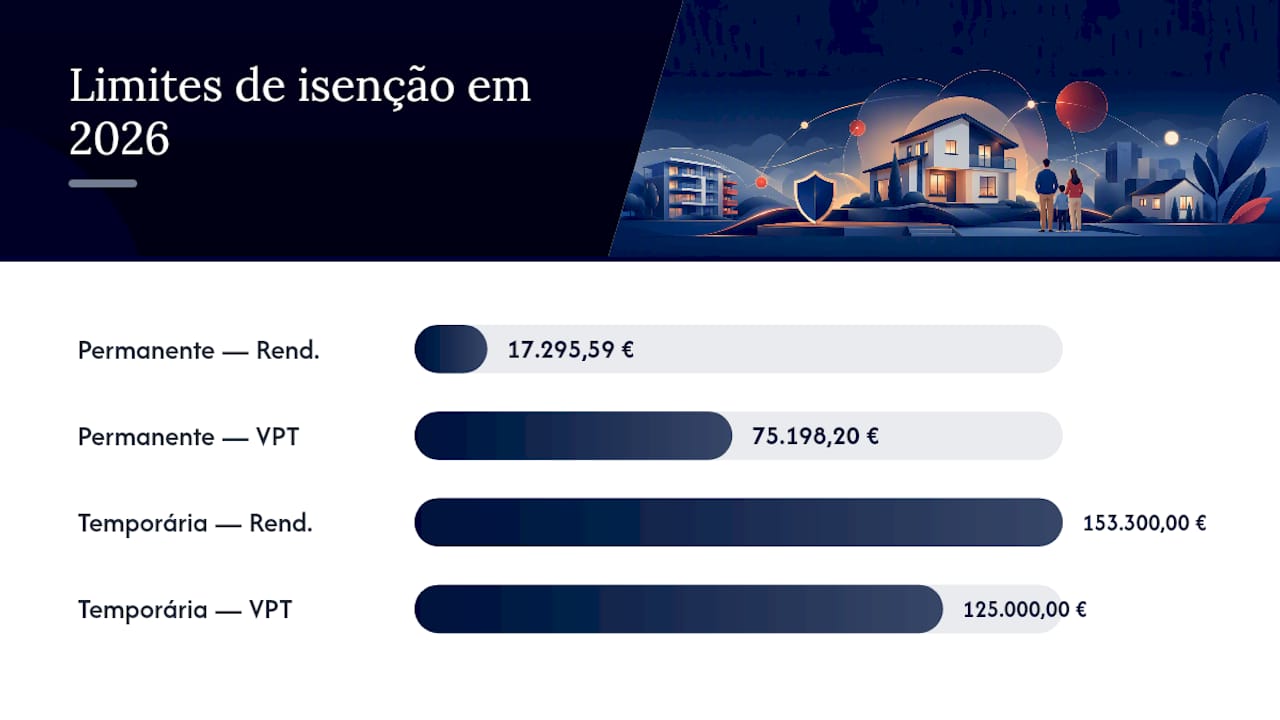
Já a isenção temporária tem critérios diferentes: o VPT do imóvel em causa não pode exceder 125.000 € e o rendimento bruto do agregado tem de ficar até 153.300 €. São valores bem mais permissivos, pensados para cobrir a compra ou construção de uma primeira casa por famílias de rendimento médio, não apenas por quem tem rendimentos baixos.
Um detalhe que escapa a muitos proprietários: o VPT global da isenção permanente não conta apenas o imóvel onde vive. Somam-se garagens, terrenos e quotas-partes em heranças indivisas, de acordo com a leitura prática do próprio artigo 11.º-A. Um casal que possua a casa onde vive avaliada em 60.000 € mas detenha ainda uma quota de 20.000 € numa herança por partilhar já soma 80.000 € de VPT global, o suficiente para perder a isenção permanente por excesso.
Para o rendimento, conta o rendimento bruto do agregado apurado na última declaração de IRS entregue, não o rendimento líquido nem estimativas do ano corrente. Um casal com dois vencimentos que somem 16.800 € brutos anuais está dentro do limite da isenção permanente; se um dos dois receber um aumento que empurre o total para 18.000 €, perde o direito no ano seguinte, ainda que a diferença pareça pequena.
Estes valores atualizam-se todos os anos, por isso o mesmo agregado pode entrar e sair da isenção permanente de ano para ano, dependendo de variações salariais ou de reavaliações do VPT.
Como pedir a isenção e prazos formais
O primeiro ponto a esclarecer é qual isenção é automática e qual exige pedido formal. Em compras através de escritura ou contrato de compra e venda, a isenção temporária é reconhecida automaticamente pela Autoridade Tributária, sem necessidade de requerimento. Já em situações de construção, ampliação ou reconstrução do imóvel, o proprietário tem de apresentar o pedido, porque o sistema não deteta automaticamente a afetação a habitação própria.
Os passos práticos para garantir o benefício são estes:
- Confirme que a morada fiscal no Portal das Finanças corresponde à do imóvel dentro de 6 meses após a aquisição ou conclusão da obra, segundo o folheto informativo da Autoridade Tributária.
- Se a isenção não for reconhecida automaticamente, submeta o pedido nos 60 dias seguintes ao termo desse prazo de 6 meses, através do Portal das Finanças ou do e-balcão.
- Preencha o formulário oficial de pedido de isenção referente ao artigo 46.º-A do EBF, com identificação matricial do prédio, quota-parte e NIF.
- Anexe comprovativos de rendimento do agregado e, se aplicável, contrato de arrendamento ou escritura.
Perder o prazo dos 60 dias não elimina o direito à isenção, mas atrasa o início da contagem: a isenção passa a valer apenas a partir do ano em que o pedido é efetivamente apresentado, fazendo perder parte dos anos de benefício.
Dica profissional: Se comprou uma casa recentemente e ainda não recebeu confirmação de isenção no Portal das Finanças, não espere pelo prazo limite. Submeta o pedido no e-balcão logo que tenha os documentos, mesmo que ainda falte tempo até aos 60 dias — corrigir um erro de morada ou matriz demora mais do que parece.
O que faz perder a isenção e como evitar surpresas
A isenção de IMI não é um benefício vitalício automático: mantém-se apenas enquanto o agregado cumpre determinadas obrigações. Conhecer as causas de perda é tão importante como saber pedir a isenção em primeiro lugar.
As situações que mais frequentemente fazem cair o benefício são:
- Entrega em atraso da declaração de IRS por qualquer membro do agregado, mesmo que os rendimentos continuem dentro dos limites.
- Aumento de rendimento ou de VPT global que ultrapasse os limites de 17.295,59 € ou 75.198,20 € (isenção permanente).
- Mudança de domicílio fiscal ou deixar de habitar o imóvel como residência permanente.
- Uso do imóvel para arrendamento, o que anula a condição de habitação própria e permanente.
- Venda da casa antes do fim do período de isenção temporária.
Vale reter uma regra prática: a isenção temporária só pode ser usada duas vezes na vida pelo mesmo agregado, segundo fontes especializadas em fiscalidade imobiliária. Quem já beneficiou duas vezes deste regime não volta a qualificar-se numa terceira compra, ainda que cumpra todos os outros requisitos.
A maior causa de perda, na prática, não é a alteração de rendimentos, mas sim o simples atraso na entrega do IRS por parte de qualquer elemento do agregado, mesmo que essa pessoa não seja titular do imóvel.
Como confirmar a isenção no Portal das Finanças
Verificar se a isenção está ativa demora poucos minutos e evita surpresas na primeira nota de cobrança do IMI. O caminho é direto.
- Entre no Portal das Finanças com as suas credenciais e siga para a área Património.
- Escolha a opção Consultar e depois Isenções, onde aparece o tipo de isenção atribuída (permanente ou temporária) e o período de vigência.
- Se não encontrar nenhuma isenção listada, ou se o período estiver incorreto, reúna comprovativos de rendimento, escritura e identificação matricial do imóvel.
- Submeta um pedido de revisão através do e-balcão, explicando a divergência encontrada.
- Se o e-balcão não resolver o caso em tempo razoável, contacte diretamente o serviço de Finanças da área do imóvel, levando os mesmos documentos.
Agir dentro dos prazos costuma recuperar a data de início da isenção; deixar passar o tempo sem reagir pode custar até três anos de benefício perdido, um erro que raramente se corrige retroativamente.
Dicas práticas e armadilhas comuns
Três cuidados evitam a maioria dos problemas. Primeiro, confirme a morada fiscal no ePortugal dentro dos 6 meses. Segundo, verifique a matriz predial: um VPT sobreavaliado pode empurrá-lo acima dos limites sem motivo real, e vale pedir reavaliação. Terceiro, se o reconhecimento automático falhar, submeta o pedido via e-balcão dentro dos 60 dias.
Dica profissional: Guarde sempre o comprovativo de submissão do e-balcão. É a prova que precisa se a Autoridade Tributária demorar a responder ou se houver disputa sobre a data do pedido.
Perspetiva prática de uma agência imobiliária local
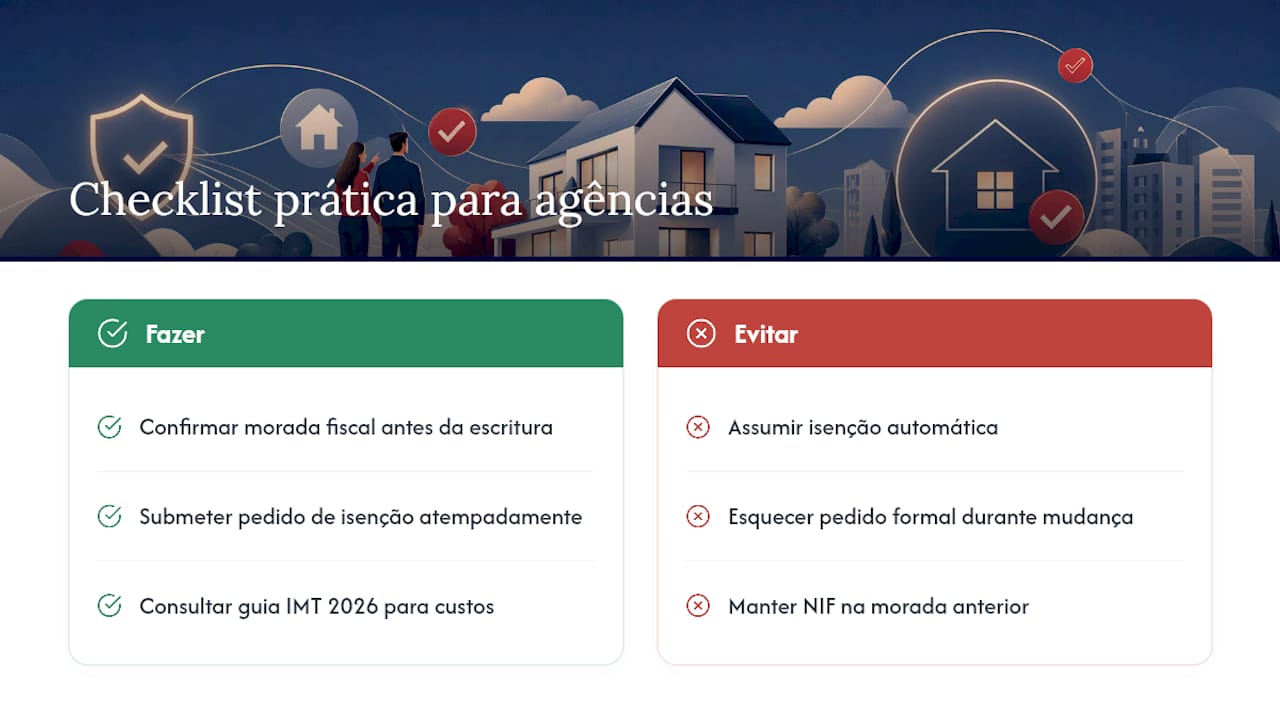
Acompanhando compradores em Oeiras, Cascais, Sintra e Lisboa, é comum ver famílias que fecham a escritura convencidas de que a isenção temporária é automática em todos os casos, e só percebem o contrário quando chega a primeira nota de cobrança de IMI. Isso acontece sobretudo em processos de construção ou ampliação, onde o pedido formal fica esquecido no meio da mudança.
O erro mais recorrente não é a burocracia em si, mas a desatualização da morada fiscal: quem mantém o NIF associado à casa anterior atrasa o reconhecimento automático sem sequer perceber porquê. Recomenda-se sempre confirmar esse detalhe antes da escritura, não depois. Quem procura enquadrar melhor os custos fiscais da compra pode ainda consultar o guia sobre o IMT em 2026, que complementa este tema.
— Sónia Godinho
Apoio da Golden Line na regularização fiscal da sua casa
A Golden Line é a alternativa a percorrer sozinho a burocracia da isenção de IMI: em vez de tentar decifrar prazos, formulários e regras do Código do IMI a partir do zero, tem quem trate da documentação e do acompanhamento jurídico ao seu lado, desde a escritura até à confirmação da isenção no Portal das Finanças.
Se está a comprar casa e precisa de financiamento para obras que mais tarde vão justificar o pedido de isenção temporária, a MaxFinance Golden Line trata da intermediação de crédito sem que tenha de negociar sozinho com o banco. Se o que falta é reunir a documentação certa (identificação matricial, escritura, comprovativos) para o pedido de isenção ou para uma reavaliação de VPT, a página sobre os documentos necessários numa transação imobiliária ajuda a organizar o que vai precisar de entregar. Para casos mais complexos, como prazos já perdidos ou dúvidas sobre o enquadramento do seu VPT, consulte os serviços de acompanhamento jurídico e processual da Golden Line e agende uma conversa antes que o prazo dos 60 dias se esgote.
Fontes
Perguntas frequentes
Quem tem direito à isenção de IMI?
Têm direito agregados com rendimento bruto até 17.295,59 € e VPT global até 75.198,20 € (isenção permanente), ou quem compra, constrói ou reforma habitação própria e permanente com VPT do imóvel até 125.000 € e rendimento do agregado até 153.300 € (isenção temporária).
Quem está isento de pagamento de IMI?
Estão isentos os agregados que cumprem os limites de rendimento e VPT descritos no artigo 11.º-A do Código do IMI, seja no regime permanente para baixos rendimentos, seja no regime temporário de 3 a 5 anos para habitação própria e permanente.
Como posso ver se tenho isenção de IMI?
Entre no Portal das Finanças, vá a Património, depois a Isenções, e confirme o tipo e o período de vigência do benefício atribuído ao seu imóvel.
Quem tem direito à isenção de IMI por baixos rendimentos?
Agregados cujo rendimento bruto total não exceda 17.295,59 € e cujo VPT global de todos os imóveis não passe de 75.198,20 € têm direito à isenção permanente, renovada automaticamente todos os anos enquanto cumprirem esses limites.
Quantas vezes se pode pedir a isenção temporária de IMI?
A isenção temporária de IMI para habitação própria e permanente só pode ser usada duas vezes ao longo da vida pelo mesmo agregado familiar.